
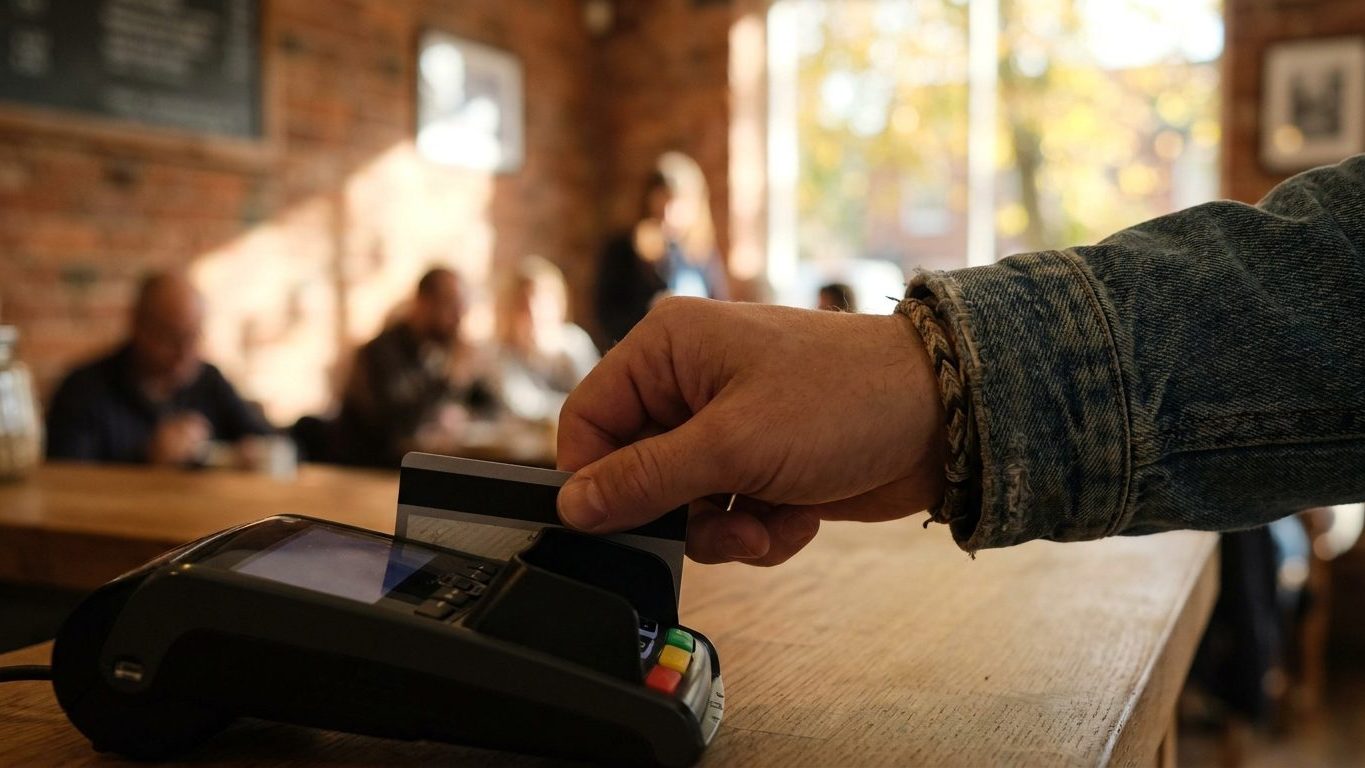
Un simple choix sur l’écran du terminal, celui qui semble le plus rassurant, et la facture grimpe sans qu’aucune ligne ne le signale. C’est exactement ce qu’a découvert un voyageur de retour de Londres après avoir systématiquement sélectionné l’euro plutôt que la livre sterling à chaque paiement par carte. En relisant son relevé bancaire, il a constaté que chaque transaction avait coûté jusqu’à 8 % de plus que si elle avait été réglée en devise locale.
Le mécanisme responsable de ce surcoût porte un nom technique : la conversion dynamique de devises, ou DCC pour Dynamic Currency Conversion. Lorsqu’on choisit de payer en euros, le calcul du taux de change n’est pas effectué par sa propre banque ou par le réseau de la carte, mais par l’établissement financier qui gère le terminal de paiement, lequel applique un taux qu’il fixe lui-même et y ajoute une commission de marge. Le voyageur pense faire un choix pratique. Il paie en réalité une commission invisible, absorbée dans le taux plutôt qu’affichée en frais séparés.
- La conversion dynamique de devises ajoute une marge de 3 à 8 % au taux de change réel du marché.
- Sur 300 euros de dépenses à Londres, ce piège coûte environ 15 euros supplémentaires sans frais affichés.
- Toujours choisir la devise locale (GBP à Londres) plutôt que l’euro pour bénéficier du taux interbancaire de sa banque.
Un surcoût qui grimpe jusqu’à 8 % sur chaque paiement
La fourchette de majoration n’est pas anecdotique. Choisir de payer en euros au terminal cache une majoration de 3 à 8 %, une pratique particulièrement répandue en zone touristique. D’autres analyses confirment cet ordre de grandeur, avec des marges qui oscillent le plus souvent entre 3 % et 7 % au-dessus du taux de change standard du réseau de carte.
Sur un séjour londonien classique, l’addition grimpe vite. Sur 300 euros de dépenses, ce mécanisme fait perdre environ 15 euros sans qu’aucune ligne de commission n’apparaisse clairement. Un dîner, une nuit d’hôtel, quelques souvenirs achetés au marché de Camden : chaque paiement grignote quelques livres supplémentaires, invisibles sur le moment, cumulées sur le relevé bancaire du retour.
Le fonctionnement technique explique pourquoi le piège est si efficace. La DCC convertit une transaction dans la devise du titulaire de la carte au point de vente, en utilisant un taux fixé par l’acquéreur ou le prestataire DCC, qui intègre généralement une marge de change de 3 à 7 %. Le terminal détecte automatiquement l’origine de la carte grâce à son numéro d’identification bancaire, puis propose la conversion avant même que le client ait eu le temps de réfléchir.
Pourquoi le taux de la carte bat toujours celui du terminal
Le réflexe naturel consiste à croire que payer en euros protège d’une mauvaise surprise. C’est l’inverse. Les réseaux internationaux utilisent des taux de change interbancaires très proches des valeurs réelles du marché, alors que le taux proposé par le terminal britannique intègre une marge commerciale au bénéfice du commerçant et de son prestataire de paiement.
Un exemple concret illustre l’écart. Pour un achat de 6,90 livres sterling réglé par carte Visa libellée en euros, la différence de facturation apparaît sur le relevé du client : avec la conversion dynamique, le montant devient 8,20 euros, à un taux de change de 1,1882. Sans cette conversion, le même achat s’élevait à 8,04 euros ce jour-là, soit une différence de un peu plus de 2 %. Même sur un petit achat, l’écart se fait sentir.
Trois euros. Seize centimes. La différence paraît dérisoire à l’unité.
Multipliée par dix ou vingt paiements sur un week-end, elle devient une vraie ligne de dépense.
Le geste simple qui évite le piège à chaque paiement
La parade tient en une phrase, répétée par tous les spécialistes du secteur : toujours choisir la devise locale, jamais l’euro, quand le terminal propose le choix hors zone euro. Il est impératif de toujours choisir la devise locale du pays où l’on se trouve, car le taux de change proposé par le commerçant via la DCC est presque toujours moins avantageux que celui de sa propre banque, même avec ses frais. À Londres, cela signifie sélectionner « GBP » sur l’écran, jamais « EUR », même si le terminal affiche l’option en euros en premier et en plus gros caractères.
La réglementation européenne encadre cette pratique sans l’interdire. Les frais de conversion monétaire pour tous les paiements liés à une carte doivent être exprimés sous forme de marges de pourcentage sur les derniers taux de change de référence de l’euro émis par la Banque centrale européenne, et ces marges doivent être communiquées au payeur avant l’initiation de l’opération de paiement. Le problème, c’est que cette information s’affiche souvent en petits caractères, noyée dans un écran tactile que personne ne prend le temps de lire entre deux plats commandés.
Le choix de la carte fait aussi une vraie différence sur la facture finale. Avec une carte sans frais à l’étranger, ce réflexe devient encore plus payant, puisque certaines cartes appliquent le taux de change réel des réseaux Visa ou Mastercard, sans aucune marge additionnelle. À l’inverse, les banques traditionnelles françaises appliquent généralement entre 1,5 % et 3 % du montant de la transaction sur les paiements en devise, un frais qui reste largement inférieur à la marge cachée du change dynamique.
Un détail échappe souvent à la vigilance des voyageurs, même les plus prudents. Le distributeur automatique pose exactement la même question que le terminal de paiement, souvent formulée de façon plus insistante encore, avec le montant en euros affiché en gros et le taux en petits caractères. Retirer des livres sterling dans un distributeur londonien expose au même piège qu’un paiement par carte au restaurant : là aussi, refuser la conversion en euros et confirmer le retrait en devise locale reste le réflexe qui protège le portefeuille.
Sources : oeil.europarl.europa.eu | masculin.com | netpublic.fr


Laisser un commentaire