
Cacher sa montre sous une pile de pulls avant de partir en vacances ne sert presque à rien. Ce qui décide vraiment du montant remboursé après un cambriolage, c’est un document signé des mois, parfois des années plus tôt : le contrat multirisque habitation, et sa clause sur les objets de valeur. La plupart des assurés découvrent ce détail au pire moment, celui où l’appartement a été visité et où la montre a disparu.
À retenir
- Vos bijoux sont couverts à seulement 10-20% du capital mobilier : pourquoi ce plafond vous ruine
- Sans ce document glissé dans un tiroir, l’assureur refuse de vous dédommager correctement
- Une fenêtre oubliée ouverte annule la garantie vol : la condition qu’aucun propriétaire ne connaît
Un plafond qui tombe bien avant la valeur réelle du bijou
Premier réflexe des assureurs : limiter drastiquement ce qu’ils remboursent pour les bijoux, montres et autres objets précieux, même quand la garantie vol est active. L’assurance habitation standard plafonne les objets de valeur à 10 à 20 % du capital mobilier total. Un chiffre qui paraît abstrait tant qu’on ne l’applique pas à sa propre collection. Pour une collection estimée à 100 000 €, l’indemnisation plafonne entre 10 000 et 20 000 € environ, selon le pourcentage retenu par le contrat.
D’autres analyses affinent légèrement cette fourchette. La plupart des assurances habitation plafonnent les bijoux à 20-30% du capital mobilier, soit souvent 3 000€ à 10 000€ maximum. L’écart entre les sources tient à la formule choisie et à l’assureur, mais le principe reste identique chez Axa, la MAIF ou la Macif : un sous-plafond spécifique, distinct du capital mobilier global, qui s’applique uniquement aux bijoux et montres. Au moment de souscrire le contrat, l’assuré déclare un capital assuré qui couvre l’ensemble de ses biens, avec un sous-plafond spécifique pour les objets de valeur que l’assureur ne pourra dépasser en cas de sinistre. même avec une facture en main, on ne récupère jamais plus que ce plafond contractuel, quelle que soit la valeur réelle de la pièce volée.
Le vrai piège : le papier oublié dans un tiroir
Voilà où le bât blesse vraiment. Au-delà d’un certain montant unitaire (souvent entre 1 500 et 2 000 € par objet selon les contrats), une montre ou un bijou doit avoir été déclaré à l’avance à l’assureur, avec une preuve de sa valeur. Sans cette déclaration préalable, l’indemnisation retombe au plafond de base, quelle que soit l’authenticité de la pièce disparue. Les objets de valeur doivent être déclarés à l’assurance lors de la souscription d’une couverture multirisques habitation, un contrat spécifique se basant sur la valeur unitaire estimée par un expert ; l’objet est alors couvert sur sa valeur déclarée.
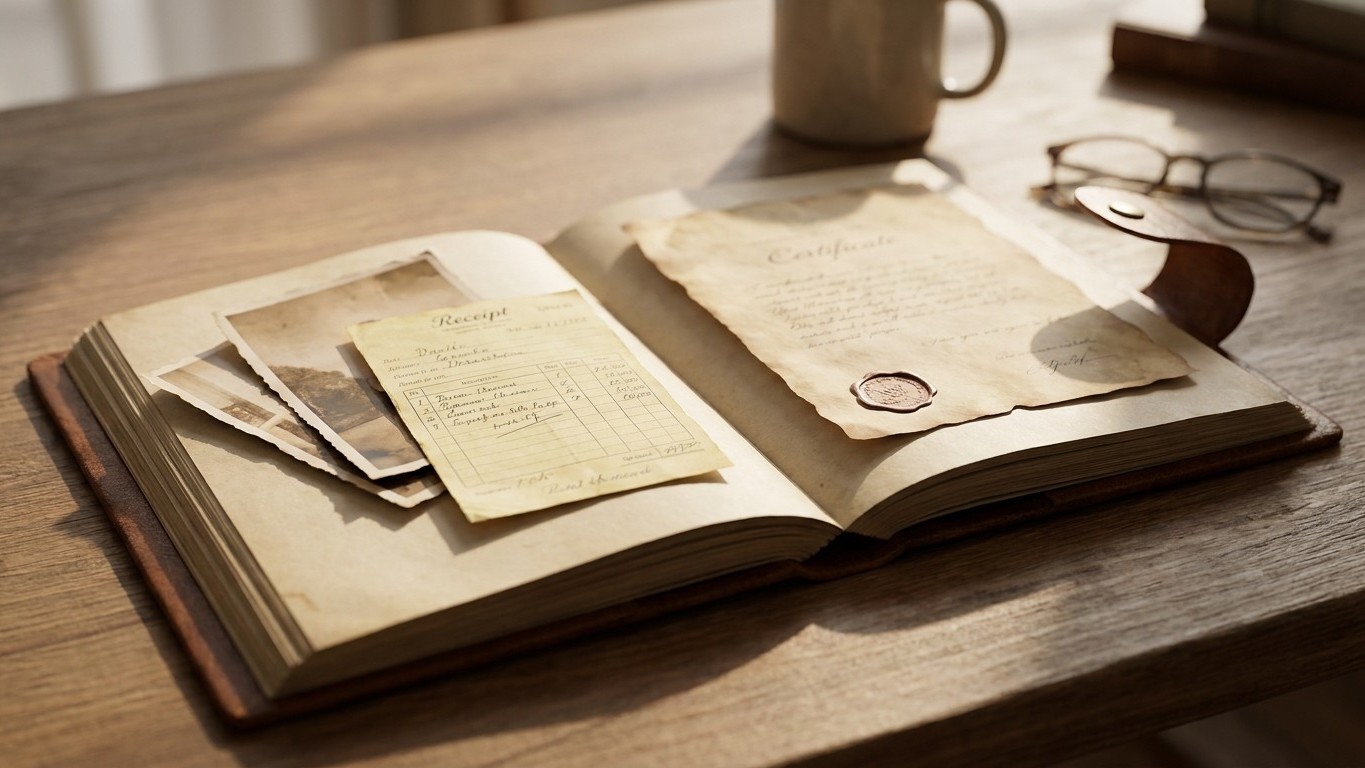
C’est là que le fameux papier prend tout son sens. Une facture d’achat, un certificat d’authenticité, un rapport d’expertise réalisé par un professionnel : ce sont ces documents, glissés (ou pas) dans un tiroir, qui font toute la différence le jour du sinistre. Il faut justifier la valeur de ses objets en fournissant des photographies accompagnées d’une note indiquant toutes les particularités de l’objet, provenance, poids, diamètre, afin de justifier de leur valeur. Sans rien de tout ça, la marge de négociation avec l’assureur se réduit à peau de chagrin.
Le montant de la garantie vol dépend directement de la qualité du dossier fourni. Le montant de l’indemnisation attendue dépend du contrat d’assurance multirisque habitation et de ses caractéristiques : plafond d’indemnisation, conditions d’indemnisation, exclusions et franchise. Une montre héritée sans papier, même authentique, peut ainsi être indemnisée à une fraction de sa valeur marchande, faute de trace écrite antérieure au vol.
Sans effraction constatée, pas de garantie du tout
Autre condition, souvent ignorée jusqu’au jour où elle coûte cher : la garantie vol ne se déclenche que si une effraction est constatée. Pas de porte forcée, pas de fenêtre brisée, pas de trace de crochetage ? L’assureur peut refuser purement et simplement l’indemnisation, même face à une disparition avérée. La garantie vol ne s’applique pas dans toutes les circonstances : le vol sans trace d’effraction ni violence est systématiquement exclu, et la garantie vol exige une effraction caractérisée ou une tentative d’intrusion.
Ce détail explique pourquoi tant de dossiers de plainte pour disparition inexpliquée n’aboutissent jamais à un remboursement. Un cambrioleur qui entre par une fenêtre laissée ouverte, ou une clé oubliée sur la porte, place d’emblée l’assuré hors du champ de la garantie. Sont couverts les vols avec effraction, escalade, fausses clés, introduction clandestine ou violences ; les exclusions majeures concernent les vols sans effraction et les clés laissées sur la porte. Un détail qui pèse lourd l’été, quand les fenêtres restent parfois entrouvertes pour laisser passer l’air.
Autre point de vigilance propre aux vacances : la durée d’absence du logement. Certains contrats suspendent ou réduisent la garantie vol sur les objets précieux après une période d’inoccupation prolongée. La garantie vol peut être suspendue pour les objets précieux au-delà d’une certaine période d’inoccupation de la résidence principale, de 30 à 90 jours d’absence selon les assurances. Un mois de vacances ne suffit généralement pas à basculer dans cette zone grise, mais les propriétaires de résidences secondaires occupées seulement quelques semaines par an devraient s’y pencher sérieusement.
Ce qu’il faut faire avant de fermer la valise
La vraie précaution, ce n’est pas de planquer sa montre dans une chaussette au fond du placard. C’est de vérifier, avant de partir, que le contrat colle à la réalité de son patrimoine : capital mobilier bien évalué, objets de valeur listés, factures et certificats numérisés et accessibles à distance. Les objets de valeur comme les bijoux, œuvres d’art, pierres précieuses ou objets en métal précieux doivent faire l’objet d’une déclaration spécifique lors de la souscription d’une assurance vol. Un contrôle qui prend vingt minutes, contre plusieurs semaines de contestation avec un assureur en cas de sinistre non anticipé.
Pour les montres et bijoux dépassant nettement le plafond standard, une extension dédiée ou une police spécifique reste la seule option sérieuse. Pour des bijoux de valeur supérieure à 5 000€, une garantie tous risques bijoux ou une assurance spécialisée s’impose, le surcoût de 1 à 3% de la valeur par an étant dérisoire face au risque de tout perdre. Un coût annuel souvent inférieur au prix d’un bracelet de rechange, pour dormir un peu plus tranquille loin de chez soi.
Sources : labanquepostale.fr | reassurez-moi.fr


Laisser un commentaire