
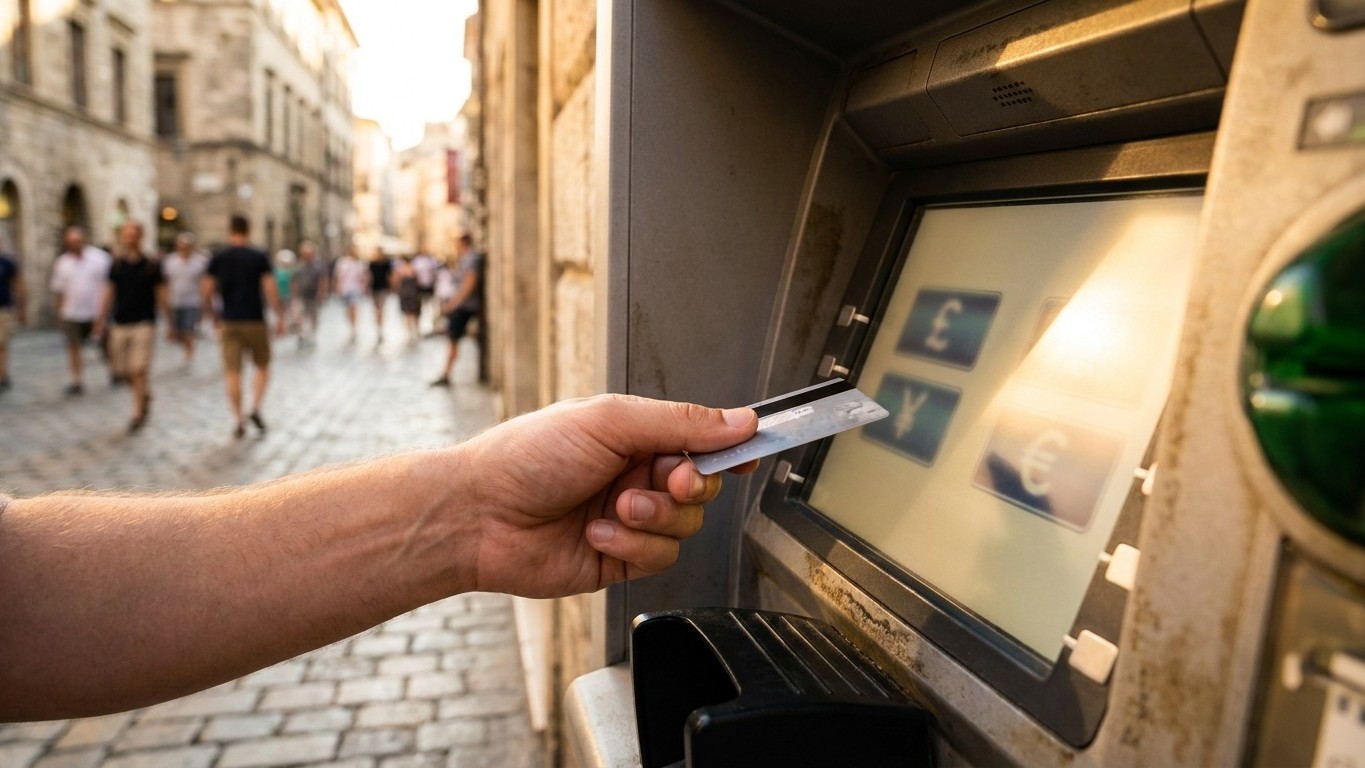
L’écran du distributeur, à deux pas de la place Jemaa el-Fna, affichait clairement le montant en euros. Envie de savoir exactement ce que j’allais retirer, j’ai validé sans réfléchir. Sur le relevé bancaire, quelques jours plus tard, la somme débitée ne correspondait pas à ce chiffre. L’écart n’était pas énorme, mais il était bien réel, et il portait un nom : la conversion dynamique, ou DCC pour Dynamic Currency Conversion.
À retenir
- Le taux affiché en euros au distributeur cache une majoration invisible de 3 à 10 % par rapport au taux réel
- Refuser la conversion en euros ne signifie pas annuler le retrait : cela confie simplement la conversion à votre banque
- Sur 200 euros retirés en euros à l’étranger, vous pouvez perdre entre 6 et 20 euros juste sur le taux de change
Le piège de l’écran qui semble vous rendre service
Le mécanisme fonctionne partout dans le monde, pas seulement au Maroc. Certaines entreprises ont créé un mécanisme rêvé par les touristes, le « change dynamique », un dispositif qui permet d’afficher la somme à payer dans la devise de la carte bancaire du client. Au distributeur, deux options s’affichent presque toujours : payer en euros au taux « garanti » proposé par la machine, ou payer en dirhams, la monnaie locale. La formulation est trompeuse par nature : elle donne l’impression de sécuriser la transaction, alors qu’elle fait l’inverse.
Concrètement, les messages à l’écran demandent de choisir entre plusieurs options, et sélectionner « Sans conversion » ou « Refuser la conversion » n’annule pas le retrait : cela indique simplement au système de refuser le taux de change proposé par le distributeur et de confier la conversion à la banque d’origine, au taux standard. C’est exactement l’inverse du réflexe que j’ai eu à Marrakech. En acceptant l’affichage en euros pour « voir ce que je retirais », j’ai en réalité laissé l’opérateur marocain du distributeur fixer lui-même le taux de change, plutôt que de laisser faire Visa ou Mastercard via ma banque française.
Au lieu de débiter le compte dans la monnaie locale, le système convertit immédiatement la somme dans la devise de référence, l’euro : ce n’est plus la banque qui effectue la conversion, mais le prestataire du distributeur, avec son propre taux, qui intègre une marge. Cette marge n’est jamais annoncée comme telle. Elle se cache derrière un taux qui paraît généreux à l’écran, un peu comme un panneau « prix tout compris » qui omet la TVA.
L’écart réel, chiffré
Sur un retrait courant, le taux appliqué directement par les terminaux lorsque l’on choisit l’euro comprend généralement une majoration comprise, à titre indicatif, entre 3 % et 10 % par rapport au taux réel du marché. Sur un retrait de 200 euros, cela représente potentiellement entre 6 et 20 euros de perte sèche, rien que sur le taux de change, avant même de parler des frais bancaires classiques. C’est le prix d’un tajine correct pour avoir simplement voulu « vérifier » le montant à l’écran.
Ce surcoût s’ajoute, il ne remplace pas les frais habituels. Sur 130 banques recensées, un retrait de l’équivalent de 100 euros en devises coûte 5,84 euros en moyenne, et peut grimper jusqu’à 9,80 euros. même en refusant sagement la conversion en euros au distributeur, le retrait hors zone euro reste facturé par la banque française. La DCC vient simplement empiler une couche supplémentaire, invisible, sur une addition déjà salée.
Ce que prélève déjà votre banque, avant même la DCC
La différence entre zone euro et hors zone euro change tout. Les paiements par carte à l’étranger en zone euro sont exonérés de frais, les opérations sont gratuites quel que soit le montant, dans les mêmes conditions que pour les retraits en France. Le Maroc, la Turquie, la Thaïlande ou les États-Unis ne bénéficient pas de ce régime de faveur. À La Banque Postale par exemple, le tarif appliqué lors des paiements hors zone euro est de 2,30 % du montant de la transaction, avec un maximum de perception de 6 euros.
Le retrait d’espèces est structurellement plus cher que le paiement par carte. Selon une étude menée par Panorabanques, les frais bancaires moyens hors zone euro s’élèvent à 2,5 % de commission variable plus 0,30 euro de commission fixe par opération pour un paiement, contre 2,4 % de commission variable plus 3,10 euros de commission fixe par opération pour un retrait. Ce frais fixe change la logique du voyage : mieux vaut sortir 300 euros en une fois que 100 euros trois fois, sous peine de payer la commission fixe à répétition. À cette commission peuvent s’ajouter des frais fixes par opération sur les retraits, si bien qu’un retrait de 50 euros peut être facturé plusieurs euros indépendamment de la commission de change, ce qui explique pourquoi il est conseillé de retirer des montants plus importants en une seule fois plutôt que de multiplier les petits retraits.
Un détail légal mérite d’être connu avant de s’énerver contre le commerçant ou l’opérateur du distributeur : le client a le droit de refuser la DCC à tout moment avant la validation de la transaction et de payer dans la devise locale, le commerçant ne pouvant appliquer de surcharge pour un paiement en euros, même si le titulaire de la carte peut se voir facturer des frais de conversion ou de transaction transfrontalière par sa propre banque émettrice. La règle du jeu est donc claire sur le papier. Le problème, c’est que personne ne l’explique à l’écran, au moment précis où la décision se prend en quelques secondes, souvent dans une file d’attente à l’aéroport ou devant un distributeur bruyant à Marrakech.
Le réflexe qui coûte réellement le moins cher
La règle tient en une phrase, répétée par tous les spécialistes du secteur : choisissez systématiquement la monnaie du pays où vous vous trouvez. Concrètement, au distributeur marocain, il fallait taper « sans conversion » ou « dirhams marocains », jamais « euros », même si l’écran présente cette dernière option comme la plus rassurante. Les spécialistes du paiement recommandent généralement de privilégier le paiement dans la monnaie locale et de laisser la banque du titulaire de la carte effectuer la conversion, le choix « euros » sur un terminal étranger n’étant pas forcément le plus économique, même s’il semble plus simple à comprendre.
Le choix du distributeur compte aussi. Il est conseillé de faire la distinction entre les distributeurs automatiques des établissements bancaires traditionnels et les distributeurs automatiques indépendants, souvent situés dans les gares, les aéroports ou les zones touristiques. Ces derniers, plus nombreux autour des places touristiques comme Jemaa el-Fna, appliquent fréquemment les marges les plus agressives. Une banque marocaine reconnue, type agence bancaire classique en centre-ville, reste statistiquement plus fiable qu’une borne isolée près d’un souk.
Reste une dernière option, plus radicale : les cartes de banques en ligne ou néobanques qui suppriment une partie de ces commissions. Les frais de paiements et de retraits hors zone euro comprennent des frais fixes entre 0 et 3,30 euros et une commission variable entre 0 et 2,90 %, ces frais étant prélevés à chaque transaction. Certaines cartes descendent à zéro sur ces deux lignes, ce qui, sur un séjour de deux semaines avec plusieurs retraits, peut représenter l’équivalent d’un dîner complet économisé, simplement en changeant de carte avant le départ plutôt qu’en réfléchissant devant l’écran du distributeur.
Sources : panorabanques.com | netpublic.fr | econostrum.info


Laisser un commentaire